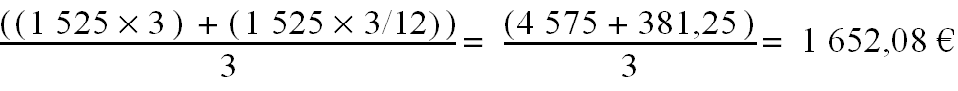26
| Éléments à inclure ou non dans le salaire de référence 1° Frais professionnels La rémunération de référence permettant de calculer l'indemnité de licenciement est la rémunération effective, déduction faite seulement des sommes présentant le caractère d'un remboursement de frais.  Cass. soc., 31 janv. 2006, n° 04-44.771 Il n'y a pas lieu de tenir compte de la déduction fiscale pour frais professionnels dont peuvent bénéficier certains salariés. Cass. soc., 29 mai 1991, n° 87-44.297Le remboursement de dépenses imposées à un directeur de journal par ses fonctions de direction qui consistent en frais de déplacement, d'hôtel ou de restaurant, ne constitue pas un supplément d'appointements. Dès lors, il ne peut en être tenu compte pour le calcul de l'indemnité de licenciement due à l'intéressé.  Cass. soc., 7 nov. 1969, n° 68-10.880 : Bull. civ., n° 596 Une indemnité forfaitaire de 30 % pour frais d'emploi constitue un remboursement de frais professionnels et non un élément de salaire. Cette indemnité doit donc être déduite de la rémunération prise en compte pour fixer le salaire correspondant à l'emploi occupé. Cass. soc., 8 juill. 2010, n° 08-45.2812° Primes et gratifications Dans le salaire de référence correspondant au douzième de la rémunération des 12 derniers mois, il faut intégrer toutes les primes et gratifications perçues au cours de cette période car il s'agit d'éléments de salaire. Concernant le salaire de référence correspondant au tiers des 3 derniers salaires, si une gratification ou prime de caractère annuel ou exceptionnel a été versée au salarié pendant la période de référence servant à calculer le salaire moyen (3 derniers mois avant la fin du contrat), elle ne sera prise en compte que dans la limite d'un montant calculé prorata temporis. C. trav., art. R. 1234-4Dans les éléments de salaire à prendre en compte, il faut entendre par « toute prime ou gratification de caractère annuel ou exceptionnel » les gratifications à caractère aléatoire ou temporaire.
Lorsqu'il est constaté qu'un bonus a été versé au salarié chaque année et sans exception depuis l'engagement de la relation contractuelle remontant à plus de 10 ans et que seul son montant annuel était variable et discrétionnaire, il convient de déduire de la constance et la régularité de ces versements que le bonus constituait un élément de salaire qui devait être inclus dans l'assiette de calcul de l'indemnité légale de licenciement. Cass. soc., 28 janv. 2015, n° 13-23.421En revanche, une gratification bénévole, qui est attribuée à l'occasion d'un événement unique et dont l'employeur fixe discrétionnairement le montant et détermine les bénéficiaires, n'a pas à être prise en compte dans l'assiette de calcul des indemnités de rupture. Cass. soc., 14 oct. 2009, n° 07-45.587, n° 2010 FP - P + B + R
Pour calculer le salaire moyen brut des 3 derniers mois, la prime ou la gratification de caractère annuel ou exceptionnel venue à échéance et versée pendant cette période n'est prise en compte qu'au prorata.
3° Commissions Il convient d'exclure de l'assiette de calcul de l'indemnité de licenciement les commissions perçues pendant la période de référence mais relatives à des affaires très anciennes. Cass. soc., 13 mars 1990, n° 87-41.5004° Rappel de salaire Seule doit être intégrée dans la base de calcul du salaire moyen la part de rappel de salaire correspondant à la période de référence à prendre en considération pour le calcul de l'indemnité de licenciement. Cass. soc., 25 mars 2009, n° 07-44.8545° Indemnité de congés payés L'indemnité compensatrice de congés payés n'a pas à être prise en compte dans la base de calcul. Cass. soc., 14 déc. 2005, n° 03-45.318En effet, cette indemnité, qui tient lieu de rémunération des congés qui n'ont pu être pris avant le licenciement, ne constitue pas un élément du salaire se rapportant à la période de référence. Il en va autrement de l'indemnité de congés payés rémunérant les périodes de congé prises, le cas échéant, pendant la période de référence. Le salaire de référence doit inclure tous les éléments du salaire y compris les sommes versées au titre des congés payés qui constituent effectivement un élément du salaire ainsi que le mentionne expressément l'article D. 223-6 du code du travail (devenu l'article D. 3141-7). Aucune distinction n'étant prévue dans les textes selon la personne qui verse ces sommes, il en résulte que celles-ci doivent être incluses dans le salaire servant de base de calcul de l'indemnité de licenciement, qu'elles soient versées par l'employeur ou par une caisse de congés payés. En tout état de cause, en cas de refus de l'employeur d'intégrer les indemnités de congés payés dans le salaire de référence, il appartient au salarié concerné de saisir l'autorité judiciaire, seule compétente pour trancher ce litige. Rép. min. n° 50902 : JOAN Q, 17 févr. 1992, p. 8056° Participation des salariés aux résultats de l'entreprise ou contrat d'intéressement Les sommes attribuées aux salariés au titre du régime légal de la participation aux résultats de l'entreprise ou au titre d'un contrat d'intéressement n'ont pas le caractère de salaire. Il s'ensuit qu'elles ne sont pas prises en compte pour le calcul de l'indemnité de licenciement. Cass. soc., 8 juill. 1981, n° 79-40.929 : Bull. civ. V, n° 6787° Somme allouée en contrepartie de l'annulation d'options sur titres La somme allouée à un salarié en contrepartie de l'annulation des options sur titres qui lui avaient été attribuées ayant un caractère indemnitaire ne saurait être incluse dans le salaire à prendre en considération pour le calcul de l'indemnité de licenciement. Cass. soc., 20 mars 2007, n° 04-48.332Pour plus de précisions sur cet arrêt, voir n° 55. 8° Avantages conventionnels ou contractuels Toutefois, des dispositions conventionnelles ou contractuelles peuvent contenir des dispositions plus favorables au salarié. Si, par exemple, le contrat de travail prévoit la prise en compte de toutes les sommes perçues directement ou indirectement par le salarié, l'avantage constitué par le paiement des primes d'assurance-vie par l'employeur doit être inclus dans la rémunération. Cass. soc., 8 nov. 1977, n° 75-40.848 : Bull. civ. V, n° 595La Cour de cassation a précisé, s'agissant d'appliquer une convention collective qui calculait l'indemnité de licenciement à partir des « indemnités et gratifications liées au contrat de travail », qu'il convenait de prendre en compte les « avantages en nature qui constituent un élément contractuel de la rémunération » tels que, en l'espèce : attribution gratuite, de chauffage, éclairage, eau, téléphone et complément de loyer pour le logement de fonction mis à la disposition du salarié. Cass. soc., 11 févr. 1976, n° 74-40.812 | ||||||||||