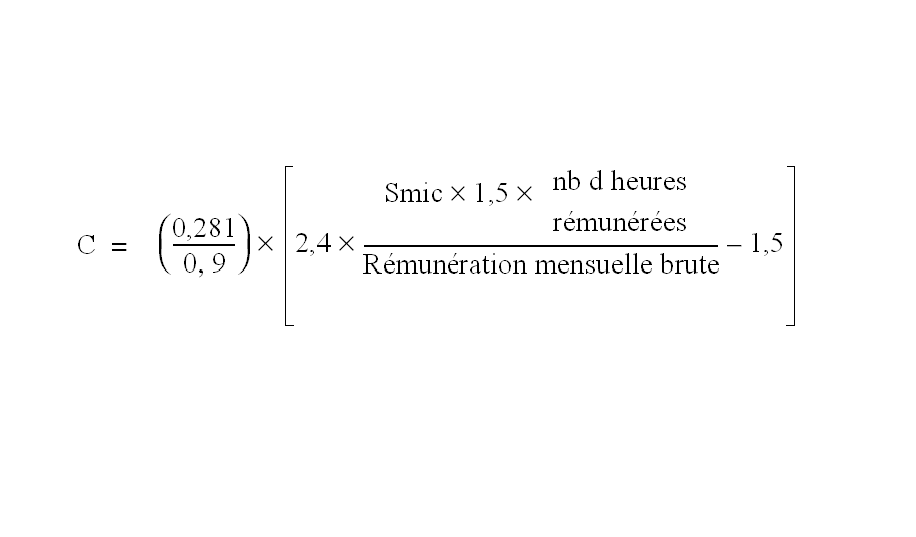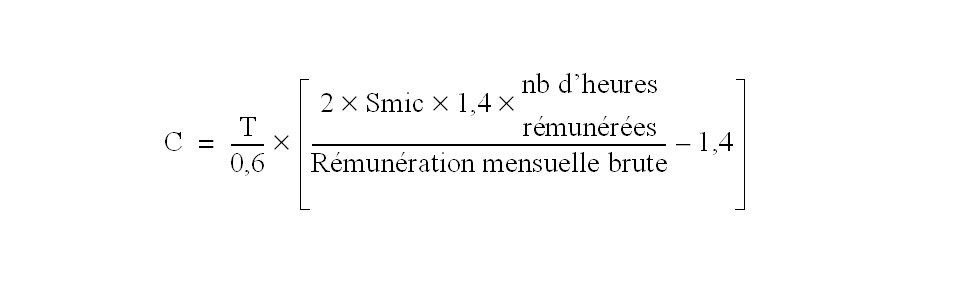19
| Montant de l'exonération Le montant de l'exonération des cotisations patronales de sécurité sociale au titre des assurances sociales (maladie, maternité, invalidité-décès et vieillesse) et des allocations familiales est égal au produit de la rémunération mensuelle brute versée au salarié par un coefficient déterminé par application d'une formule qui a été modifiée afin de tenir compte de la création à compter de 2015 d'un taux réduit de cotisation d'allocations familiales pour les rémunérations inférieures ou égales à 1,6 fois le Smic annuel. 1° Mode de calcul du coefficient depuis le 1er janvier 2015 Pour les rémunérations versées depuis le 1er janvier 2015, la formule de calcul du coefficient est la suivante :
La valeur T a remplacé l'ancien coefficient de 0,281. Elle correspond à la somme des taux de cotisations à la charge de l'employeur dues au niveau du Smic au titre des assurances sociales et d'allocations familiales. En pratique, le mécanisme de dégressivité de l'exonération bénéficie aux salaires les moins élevés ; l'exonération est totale pour une rémunération inférieure ou égale à 1,5 fois et devient nulle lorsque la rémunération égale ou supérieure à 2,4 fois le Smic. 2° Mode de calcul du coefficient jusqu'au 31 décembre 2014 Jusqu'au 31 décembre 2014, la formule de calcul du coefficient était la suivante :
| |||||