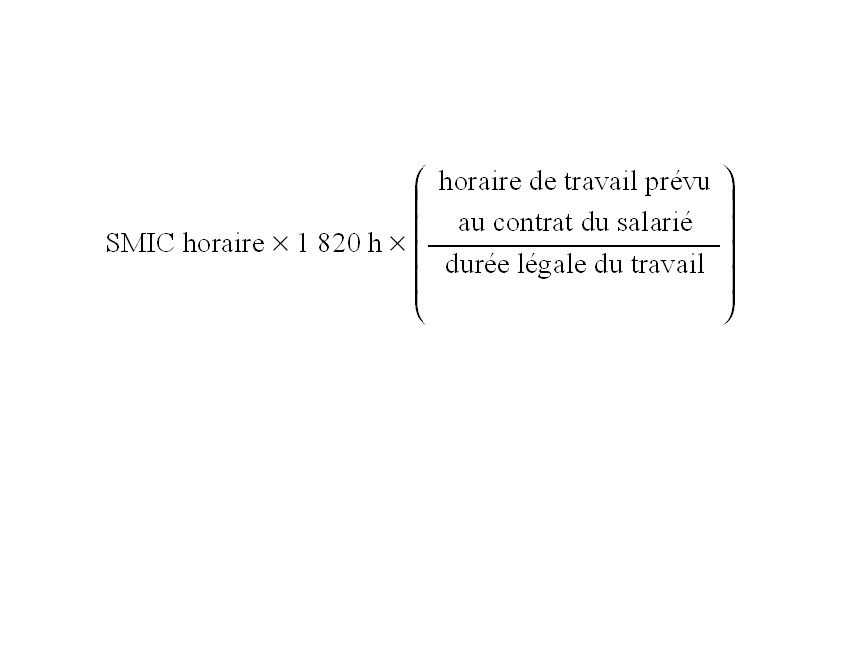27

| Salarié entrant ou sortant de l'entreprise en cours d'année Pour les salariés entrant dans le champ de la mensualisation qui arrivent ou qui partent en cours d'année, la valeur du Smic retenue pour le mois où le salarié entre ou sort de l'entreprise est corrigée par le rapport entre la rémunération versée par l'employeur ce mois et celle qui aurait été versée si le salarié avait été présent tout le mois, après déduction, pour la détermination de ces deux salaires, des éléments de rémunération dont le montant n'est pas proratisé pour tenir compte de l'absence (certaines primes, certains avantages en nature...).
Par ailleurs, ne sont pas prises en compte dans ce rapport les primes forfaitaires et les diverses indemnités versées à l'occasion de la rupture du contrat de travail (notamment indemnités compensatrices de congés payés et indemnités de fin de contrat).
Le Smic à prendre en compte pour le calcul du coefficient est déterminé selon la formule suivante :
La rémunération prise en compte au numérateur et au dénominateur ne prend pas en compte les primes et les autres avantages dont le montant n'est pas proratisé pour tenir compte de l'absence.
 | la fraction du Smic à prendre en compte est le Smic mensuel calculé sur la base de 151,67 h ou sur la base de 35 heures × 52/12, ce montant corrigé pour les salariés dont la rémunération n'est pas fixée sur la base de la durée légale.
|
| Exemple : | un salarié dont la rémunération mensuelle s'élève à 1 600,00 €, perçoit en mars 2015 une prime de 1 000,00 €. Il prend un congé sans solde de 5 jours et ne travaille donc que 119 heures sur les 154 heures prévues.
La rémunération mensuelle brute perçue en mars s'élève à :
(1 600,00 € × 112/147) + 1 000,00 € = 2 219,05 €.
La rémunération mensuelle qu'il aurait perçue sans absence s'élève à :
(1 600,00 € + 1 000,00 €) = 2 600,00 €.
Le Smic mensuel à retenir est égal à :
(9,61 € × 151,67 h) × [ (2 219,05 € - 1 000,00 €)/ (2 600,00 € - 1 000,00 €)] = 1 110,52 €.
|
Lorsqu'un salarié à temps partiel entre ou sort en cours de période, il convient de faire deux proratas. Le premier prorata permet de tenir compte du temps partiel et le second permet de tenir compte de l'entrée ou la sortie en cours de période.
 CSS, art. D. 241-7  Circ. DSS/SD5B/2015/99, 1er janv. 2015 |